

Membeli rumah melalui Kredit Pemilikan Rumah (KPR) menjadi salah satu pilihan yang banyak digunakan masyarakat untuk memiliki hunian sendiri. Dengan sistem pembayaran secara bertahap, seseorang tidak harus menyiapkan seluruh harga rumah dalam satu waktu. Namun, bagi sebagian calon pembeli, cicilan KPR justru sering terasa menjadi beban yang cukup besar.
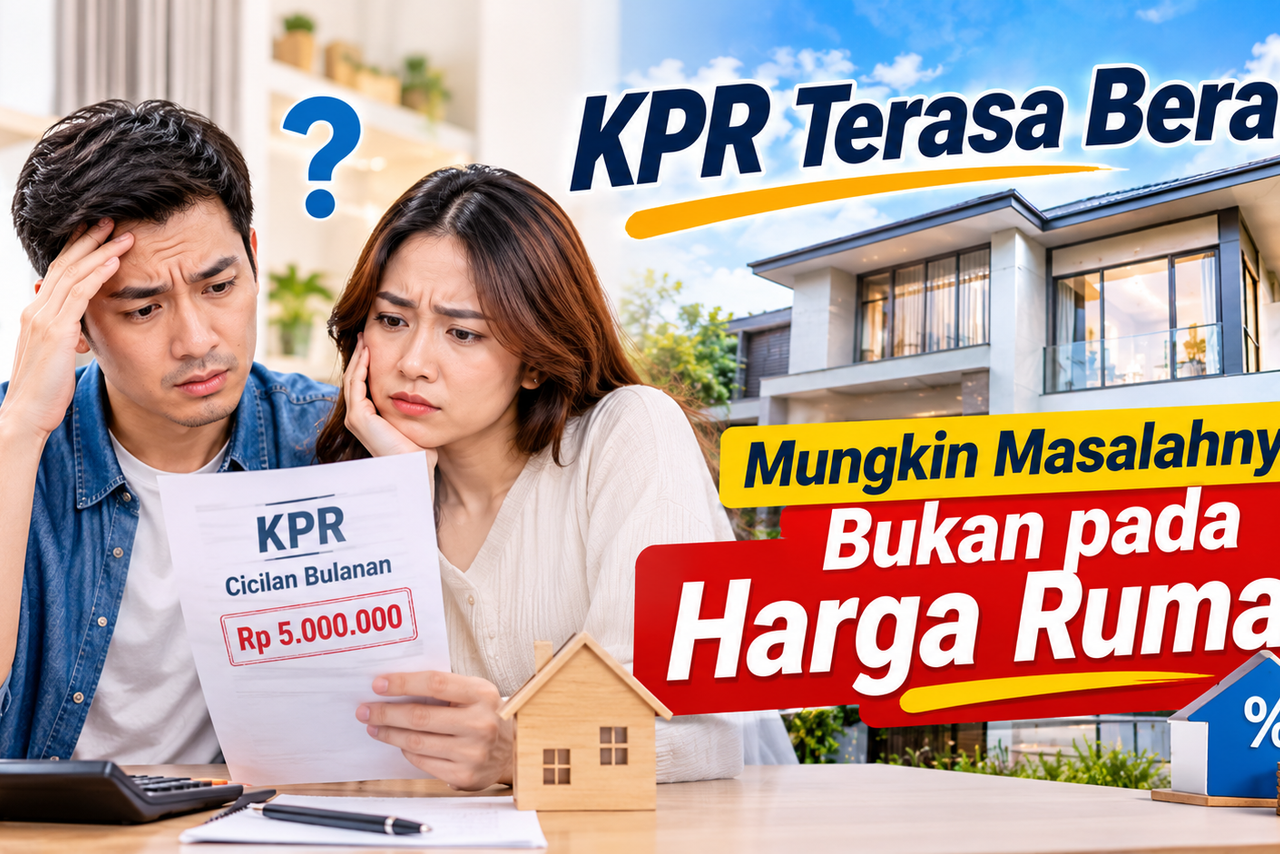
Tidak sedikit orang yang akhirnya mengurungkan niat membeli rumah karena merasa harga properti terlalu mahal atau cicilan bulanannya tidak sesuai dengan kemampuan finansial. Padahal, ada kemungkinan bahwa masalahnya bukan semata-mata terletak pada harga rumah, melainkan pada bagaimana seseorang merencanakan pembelian dan mengatur kondisi keuangannya.
Sebelum langsung menyimpulkan bahwa membeli rumah belum memungkinkan, ada beberapa hal yang sebaiknya diperhatikan. Sebab, KPR yang terasa berat terkadang bukan berarti seseorang tidak mampu membeli rumah, tetapi bisa jadi pilihan properti dan perencanaan keuangannya belum tepat.
1. Memilih Rumah Belum Sesuai dengan Kemampuan Finansial
Salah satu kesalahan yang cukup sering terjadi adalah terlalu fokus mencari rumah berdasarkan keinginan, bukan berdasarkan kemampuan finansial.
Calon pembeli mungkin langsung tertarik dengan rumah berdesain modern, memiliki banyak kamar, fasilitas lengkap, atau berada di kawasan premium. Namun, ketika melihat simulasi cicilannya, jumlah yang harus dibayarkan setiap bulan ternyata jauh melebihi anggaran yang tersedia.
Di sinilah pentingnya menentukan batas kemampuan sebelum mulai mencari properti. Jangan hanya melihat rumah yang diinginkan, tetapi pertimbangkan juga rumah yang realistis untuk dibeli.
Misalnya, jika kemampuan cicilan bulanan masih terbatas, tidak ada salahnya mempertimbangkan rumah dengan ukuran lebih compact, tipe bangunan yang lebih sederhana, atau lokasi alternatif yang tetap memiliki akses memadai.
Memilih rumah sesuai kemampuan bukan berarti harus mengorbankan kenyamanan. Justru, keputusan tersebut dapat membantu menjaga kondisi keuangan agar tetap sehat setelah memiliki rumah.
2. Uang Muka dan Biaya Awal Belum Dipersiapkan
Ketika berbicara mengenai KPR, banyak orang hanya memperhitungkan cicilan bulanan. Padahal, ada sejumlah biaya awal yang perlu disiapkan sebelum proses pembelian rumah dilakukan.
Selain uang muka atau down payment (DP), calon pembeli juga perlu memperhitungkan biaya administrasi, provisi, appraisal, notaris, pajak, asuransi, serta biaya lain sesuai ketentuan transaksi dan fasilitas KPR yang digunakan.
Jika seluruh biaya tersebut tidak diperhitungkan sejak awal, pembelian rumah bisa terasa jauh lebih berat daripada perkiraan.
Karena itu, sebaiknya mulai membangun tabungan khusus untuk kebutuhan pembelian rumah. Dengan persiapan yang lebih matang, calon pembeli tidak perlu mengandalkan seluruh dana yang dimiliki atau mengorbankan dana darurat hanya untuk memenuhi kebutuhan transaksi.
Ingat, memiliki rumah bukan hanya tentang mampu membayar DP, tetapi juga memastikan kondisi keuangan tetap aman setelah transaksi selesai.
3. Cicilan Terlalu Besar Dibandingkan Penghasilan
Hal lain yang sering membuat KPR terasa berat adalah besarnya cicilan jika dibandingkan dengan penghasilan bulanan.
Sebagai contoh, seseorang memiliki penghasilan Rp10 juta per bulan dan mengambil KPR dengan cicilan Rp5 juta. Secara perhitungan, masih terdapat sisa penghasilan Rp5 juta. Namun, jumlah tersebut belum tentu cukup untuk memenuhi kebutuhan sehari-hari, transportasi, biaya keluarga, tabungan, dan kebutuhan tidak terduga.
Karena itu, sebelum mengajukan KPR, penting untuk menghitung kemampuan membayar cicilan secara realistis. Sebagai patokan perencanaan, cicilan rumah sebaiknya tidak terlalu membebani penghasilan bulanan. Banyak perencana keuangan menggunakan kisaran 25–30% dari penghasilan sebagai acuan awal, meskipun angka yang tepat tetap bergantung pada total utang dan kebutuhan masing-masing orang.
Jangan hanya mempertimbangkan apakah pengajuan KPR bisa disetujui oleh bank. Pertimbangkan juga apakah cicilan tersebut benar-benar nyaman untuk dijalani selama bertahun-tahun.
4. Terlalu Fokus pada Harga Rumah, Bukan Strategi Pembelian
Harga rumah memang menjadi faktor penting, tetapi bukan satu-satunya hal yang menentukan berat atau ringannya KPR.
Ada beberapa strategi yang dapat dipertimbangkan untuk menyesuaikan pembelian dengan kemampuan finansial. Salah satunya adalah membandingkan berbagai pilihan tenor KPR.
Tenor yang lebih panjang umumnya dapat membuat cicilan bulanan menjadi lebih ringan, tetapi total bunga yang dibayarkan selama masa pinjaman bisa menjadi lebih besar. Sebaliknya, tenor lebih pendek biasanya memiliki cicilan lebih tinggi, tetapi dapat mengurangi total bunga.
Selain tenor, calon pembeli juga dapat mempertimbangkan besarnya uang muka. DP yang lebih besar dapat mengurangi jumlah pinjaman sehingga cicilan berpotensi menjadi lebih ringan.
Namun, jangan sampai seluruh tabungan digunakan untuk memperbesar DP. Pastikan masih tersedia dana darurat dan dana untuk kebutuhan setelah menempati rumah.
Kuncinya adalah menemukan kombinasi harga properti, uang muka, tenor, dan cicilan yang paling sesuai dengan kondisi keuangan.
5. Tidak Memperhitungkan Pengeluaran Setelah Memiliki Rumah
Sering kali calon pembeli hanya mempersiapkan biaya untuk mendapatkan rumah, tetapi lupa bahwa kepemilikan rumah juga menghadirkan pengeluaran baru.
Setelah menempati rumah, ada biaya listrik, air, internet, kebersihan, perawatan bangunan, hingga pajak bumi dan bangunan (PBB). Jika rumah masih membutuhkan renovasi atau penambahan furnitur, pengeluaran bisa bertambah.
Hal-hal tersebut mungkin terlihat kecil jika dihitung satu per satu. Namun, jika tidak direncanakan, total pengeluarannya dapat memengaruhi kemampuan membayar cicilan.
Oleh sebab itu, penting untuk membuat perencanaan keuangan yang mencakup seluruh kebutuhan setelah membeli rumah. Dengan begitu, kepemilikan properti tidak justru membuat kehidupan sehari-hari menjadi lebih terbatas.
Jangan Terburu-buru, Temukan KPR yang Sesuai dengan Kondisi Anda
Pada akhirnya, KPR yang terasa berat tidak selalu disebabkan oleh harga rumah yang terlalu mahal. Bisa jadi, pilihan properti belum sesuai dengan kemampuan, uang muka belum cukup, tenor kurang tepat, atau perencanaan keuangan belum dilakukan secara menyeluruh.
Membeli rumah seharusnya menjadi langkah untuk membangun masa depan, bukan keputusan yang membuat kondisi finansial terus tertekan. Karena itu, jangan terburu-buru mengambil KPR hanya karena tertarik dengan promosi atau takut kehilangan kesempatan membeli properti.
Rumah Chinida Properti membantu calon pembeli membandingkan berbagai pilihan hunian di kawasan BSD City, Gading Serpong, Alam Sutera, Pantai Indah Kapuk, serta kawasan strategis lainnya. Setiap pilihan dapat dipertimbangkan berdasarkan harga, lokasi, posisi unit, fasilitas, dan potensi nilai jangka panjang.
Karena rumah yang tepat bukan hanya rumah yang mampu dibeli hari ini, tetapi juga rumah yang cicilannya tetap nyaman untuk dijalani hingga bertahun-tahun ke depan.